In partnership with

Aposentar Direito   Aposentar Direito
ED 037
{{subiu_orn | }} {{subiu_num | }} {{subiu_orn | }}

{{subiu_caps | }}

{{subiu_linha | }}

Quem chegou depois precisa de 20 anos, não de 15

Homem que fez o primeiro recolhimento depois de 13 de novembro de 2019 precisa de 20 anos de contribuição aos 65; quem já contribuía fecha com 15.

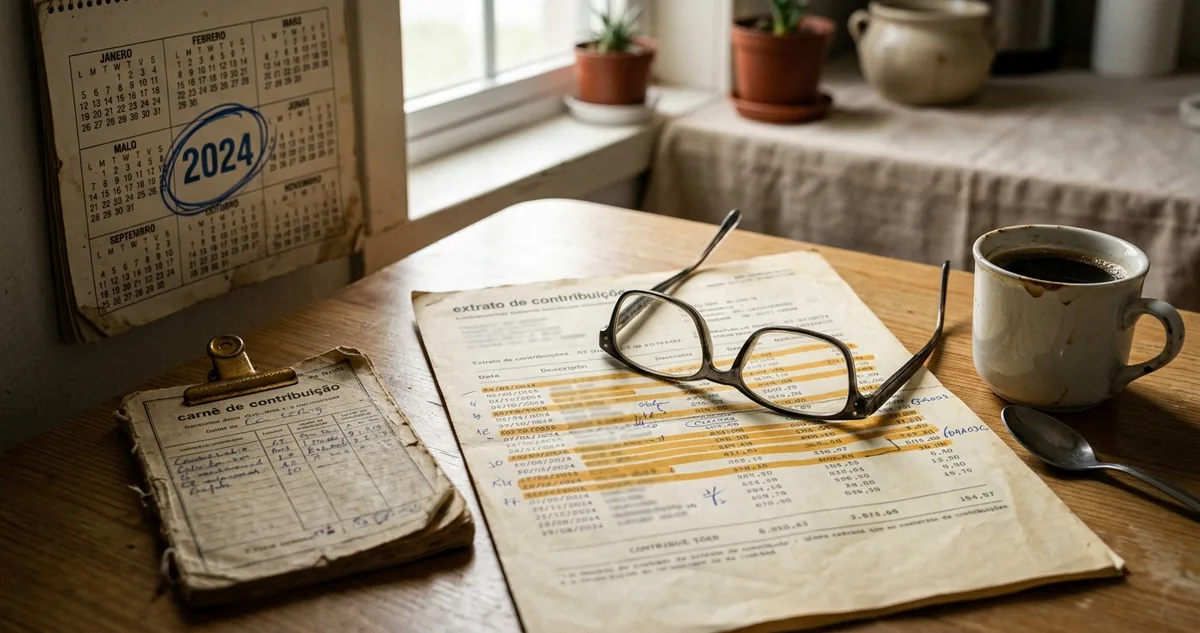
Folha de calendário de novembro de 2019 sobre o extrato de contribuições.

Calendário de 2019 sobre o extrato do INSS

▼
 

H omem se aposenta por idade aos 65 anos com 15 anos de contribuição. Quem fez o primeiro recolhimento depois de 13 de novembro de 2019 precisa de 20 anos para pedir o mesmo benefício, que hoje se chama aposentadoria programada (o nome que a reforma deu à antiga aposentadoria por idade).

Cinco anos de cobrança extra para uma pessoa que trabalha exatamente do mesmo jeito que o vizinho de bancada. O que separa os dois não é profissão, salário nem tipo de vínculo: é o dia em que a primeira contribuição entrou no cadastro do INSS.

A Emenda Constitucional 103, de 12 de novembro de 2019, entrou em vigor no dia seguinte à publicação e partiu a fila em duas. Quem já tinha ao menos uma contribuição registrada antes daquele dia ficou preso à regra antiga de tempo mínimo, 15 anos. Quem se filiou depois entrou pela regra nova, e para o homem a regra nova pede 20.

Para a mulher, a conta não mudou nesse ponto: 15 anos de contribuição nos dois lados da linha. O que mudou para ela foi a idade, que subiu de 60 para 62 anos por degraus semestrais entre 2020 e 2023. O homem manteve os 65 anos e viu o tempo mínimo subir.

A pergunta prática que chega toda semana vem de quem trabalhou anos sem carteira, nunca recolheu nada e só começou a pagar como contribuinte individual em 2021 ou 2022. Essa pessoa está na regra dos 20 anos, e descobrir isso aos 63 anos, com 12 anos de recolhimento, é o pior momento possível para fazer a conta.

O ponto que quase ninguém confere antes de planejar a saída: uma única contribuição antiga, de um emprego de seis meses em 1998, de um recolhimento avulso de autônomo nos anos 2000, já coloca a pessoa do lado dos 15 anos. O cadastro decide, e o cadastro pode estar incompleto.

Onde procurar essa primeira contribuição no extrato, como a idade e o tempo se combinam nas duas contas, o que fazer quando o tempo mínimo não fecha na idade em que você queria parar, e a oferta de quem promete apagar a regra dos 20 anos mediante pagamento.

Continue lendo ↓


I  O que muda pra você

A primeira contribuição decide em qual fila você está

A aposentadoria programada tem dois requisitos que precisam ser cumpridos juntos: idade mínima e tempo mínimo de contribuição. Para o homem, a idade é 65 anos nas duas situações. O tempo mínimo é que se divide, 15 anos para quem já era filiado ao regime geral até 13 de novembro de 2019 e 20 anos para quem se filiou depois.

Filiação, na linguagem da lei, é o vínculo que nasce no momento em que a pessoa começa a exercer atividade remunerada abrangida pela Previdência. Na prática do atendimento, o que prova a filiação antiga é o registro no CNIS (o cadastro nacional de informações sociais, onde o INSS guarda vínculos, salários e recolhimentos).

"O tempo de contribuição de que trata o caput será de, no mínimo, 20 (vinte) anos para o homem e 15 (quinze) anos para a mulher."

Emenda Constitucional 103, de 12 de novembro de 2019, artigo 19, § 1º, inciso I

Um vínculo curto e antigo vale tanto quanto uma carreira inteira para definir a fila: seis meses de carteira assinada em 1998 colocam o segurado na regra dos 15 anos, mesmo que ele tenha ficado três décadas sem recolher nada e só voltado a contribuir em 2024. O que conta aqui é existir registro anterior, não o tamanho dele.

Abrir o extrato do CNIS no Meu INSS e olhar a primeira linha da lista é o gesto que resolve a dúvida em dois minutos. Se a linha mais antiga tem data anterior a 13 de novembro de 2019, o mínimo é 15 anos. Se a lista inteira começa depois, o mínimo é 20.

O problema aparece quando a linha antiga não está lá. Emprego com carteira assinada que a empresa não informou, vínculo rural, trabalho em empresa que fechou, recolhimento de autônomo feito em carnê de papel nos anos 1990: tudo pode ter ficado fora do cadastro e pode ser incluído com prova documental.

Nesse caso, o passo é pedir a atualização de vínculo dentro do Meu INSS com carteira de trabalho, ficha de registro de empregado, holerite, contrato ou guia de recolhimento. Um vínculo reconhecido de 1997 não serve só para somar tempo, ele muda a regra aplicável ao benefício inteiro.

Vale cortar uma confusão comum. Carência e tempo de contribuição não são a mesma medida: carência conta o número de contribuições mensais válidas e tempo de contribuição conta o período. Na aposentadoria programada, o tempo mínimo de 15 ou de 20 anos é que manda, e é ele que aparece na carta de negativa quando o pedido é indeferido por falta de tempo.


II  Régua da Transição

Como as duas contas se comportam dos 60 aos 70 anos

O tempo mínimo abre a porta, o valor do benefício se calcula por outra régua. A média usada é a das contribuições desde julho de 1994, corrigidas, e sobre essa média incide 60% mais 2 pontos percentuais por ano de contribuição que passar de 20 anos, no caso do homem, e de 15 anos, no caso da mulher.

Quem se filiou depois de 13 de novembro de 2019 e chega aos 65 anos com exatamente 20 anos de contribuição recebe 60% da média. Para chegar aos 100%, esse mesmo segurado precisa de 40 anos de contribuição, o que empurra a integralidade para muito além da idade mínima.

Quem entrou antes da reforma e fecha com 15 anos aos 65 também parte de 60% da média, porque o degrau de 2 pontos por ano começa a contar acima de 20 anos para o homem em qualquer das situações. O tempo mínimo menor abre a porta mais cedo, e o percentual continua dependendo do total acumulado.

O piso do benefício é sempre um salário mínimo, e quem contribuiu a vida inteira sobre o mínimo vai receber o mínimo com 15 anos ou com 20 anos de recolhimento, porque 60% de um salário mínimo não pode resultar em pagamento abaixo do mínimo. A régua do valor tem chão.

Três situações de quem está perto da idade e longe do tempo. A primeira, o segurado com 17 anos de contribuição aos 65 na regra nova: ele continua contribuindo até fechar os 20, e cada mês a mais entra também na média. A segunda, o segurado com 20 anos de contribuição aos 61: ele espera a idade, sem precisar recolher no intervalo, e o tempo já cumprido não se perde.

A terceira situação pede atenção especial. Quem parou de contribuir há muitos anos perde a qualidade de segurado, mas o tempo antigo permanece contado para a aposentadoria programada, e a lei dispensa a reaquisição da qualidade de segurado para esse benefício quando o tempo mínimo e a idade estão cumpridos.

Existe ainda o caminho da aposentadoria por tempo de contribuição pelas regras de transição, com pedágio ou pontuação, aberto apenas a quem já contribuía antes de 13 de novembro de 2019. Quem entrou depois tem a aposentadoria programada como via ordinária, e por isso o tempo mínimo maior pesa mais na vida dele.

O que fazer com essa informação, passo a passo:

1. Abra o extrato do CNIS no Meu INSS e anote a data da linha mais antiga, porque ela define se o seu mínimo é de 15 ou de 20 anos.

2. Some o tempo já registrado e compare com o mínimo da sua fila, marcando quantos meses ainda faltam até fechar o requisito.

3. Junte agora a documentação de qualquer período trabalhado antes de novembro de 2019 que não apareça no extrato e peça a inclusão, porque um vínculo antigo pode trocar a sua regra.

4. Simule o valor no próprio Meu INSS, na opção de simulação de aposentadoria, e repita a simulação a cada doze meses, já que cada ano contribuído muda a média e o percentual.


Quem banca a edição de hoje

You're Invited: Investing Moves to Boost After-Tax Returns

You've worked hard to fund your portfolio — your investment strategy should work just as hard to maximize your after-tax returns.

On September 17, join Range's CFPs and CPAs live for the practical moves that put more of your returns back in your pocket.

What we'll cover:

  • Investment moves to maximize your after-tax returns

  • How tax-loss harvesting can lower the taxes you owe

  • When direct indexing works (and when it doesn't)

  • How to build a diversified portfolio that reduces tax drag.

Range is all-in-one AI wealth management — tax, investments, retirement, and estate in one place. Bring your questions for the live Q&A. Free to attend, and seats are limited.

This webinar is for informational purposes only and does not constitute investment advice or a recommendation to buy, hold, or sell any security. Forward-looking statements involve risks and uncertainties. Past performance is not indicative of future results. Range defines "high earners" as households with income over $300k.

Patrocinadores mantêm a edição gratuita


III  Fato ou Golpe

A promessa de derrubar a regra dos 20 anos

O anúncio afirma que a exigência de 20 anos foi derrubada na Justiça, oferece uma ação para aposentar com 15 anos mesmo quem começou a contribuir em 2021, cobra honorários adiantados e garante resultado em poucos meses. Golpe.

Fato: a exigência de 20 anos de contribuição para o homem filiado depois de 13 de novembro de 2019 está no texto da Constituição, escrita pela Emenda Constitucional 103, e não em portaria ou instrução normativa que se derrube com facilidade em ação individual. Promessa de resultado garantido contra texto constitucional é venda de expectativa.

Fato: o INSS não cobra nada para emitir extrato do CNIS, incluir vínculo com documento, simular a aposentadoria ou protocolar o pedido. Quem cobra taxa para requerer o benefício está cobrando por um formulário que o segurado preenche sozinho no aplicativo.

Fato: não existe compra de tempo de contribuição para trás em qualquer situação. Período trabalhado como contribuinte individual sem recolhimento pode ser regularizado com indenização calculada pelo próprio INSS, com juros e multa, e depende de comprovação do exercício da atividade no período. Oferta de cinco anos de contribuição por valor fechado, sem análise de documento, é venda de um produto que a lei não prevê.

Fato: quem já recebia aposentadoria antes da reforma continua com o benefício exatamente como foi concedido. Mensagem que fala em recálculo automático para todo aposentado, com valores altos prometidos e pedido de dados bancários, é tentativa de fraude.

Fato: pedido indeferido por falta de tempo mínimo não impede novo pedido depois. O segurado continua contribuindo, fecha o tempo que falta e protocola de novo, sem perder nada do que já tinha registrado.

Advogado previdenciário tem papel real nesse terreno: reconhecer período sem registro com prova documental e testemunhal, discutir tempo especial de atividade com agente nocivo, avaliar se uma regra de transição cabe no seu caso e recorrer de indeferimento mal fundamentado.

Confira no seu extrato hoje:

1. Se a linha mais antiga do seu CNIS tem data anterior a 13 de novembro de 2019, porque ela define se o seu tempo mínimo é de 15 ou de 20 anos.

2. Se todos os períodos que você trabalhou de carteira assinada aparecem na lista, com data de entrada, data de saída e salários, porque vínculo ausente pode mudar a sua regra e o seu valor.

3. Se o total de tempo que o extrato mostra bate com a sua própria soma dos períodos, porque mês faltando no cadastro é mês que o INSS não vai contar no pedido.

"A sua contribuição mais antiga está registrada no extrato, ou está guardada numa carteira de trabalho na gaveta?"


Ebook + app · 8 dias

Capa do ebook
+
O app no celular
1
2
3
4
5
6
7
8

o plano de 8 dias, dentro do app

Em 8 dias, 1 campo por dia. O ebook ensina, o app cobra.

📖O ebook ensina: A planilha que cruza as quatro regras e crava a sua data.
📱O app treina: 1 campo por dia no celular, marcado e anotado. Atrasou, o plano espera.
 
Quero o ebook + app →
 
Quiz da edição

O que a Emenda Constitucional 103 mudou na aposentadoria programada da mulher?

AO tempo mínimo de contribuição subiu de 15 para 20 anos
BA idade mínima caiu de 65 para 62 anos
CA idade mínima subiu de 60 para 62 anos, em degraus semestrais entre 2020 e 2023
DNada mudou, as regras ficaram idênticas às de antes da reforma

Veja o ranking de quem mais acerta →

 
Sua avaliação

Como foi a edição de hoje?

👴👴👴👴👴  ótima 👴👴👴👴  boa 👴👴👴  ok 👴👴  ruim 👴  péssima
 
Escolha a próxima edição

Qual edição você quer ver?

1 toque vota. A pauta vencedora vira uma próxima edição.

Voto aberto até 16/09, 15h30

A Aposentadoria programada →
B Aposentadoria da pessoa com deficiência →
C Aposentadoria do professor →
D Acúmulo de pensão e aposentadoria →
 
Recomendação de Newsletter
Contra Maré

Contra Maré

Todo dia, 06:06. Um viés cognitivo dissecado com humor ácido, pra você perceber a corrente que puxa todo mundo pro mesmo lado.

Quero receber →

 
Indique e destrave

Chame mais um trabalhador pro balcão

Cada leitor confirmado pelo seu link sobe um degrau da escada de prêmios.

  
você1

{{indicacoes_confirmadas | 0}} confirmadas · faltam {{indicacoes_falta | 1}} pra próxima recompensa

● 1
Pack de wallpapers
Pack de wallpapers
■ 3
EDIÇÃO
Colecionador
 
DO MÊS
🥇
Edição de Colecionador do mês
▲ 5
ebook O Ano da Sua Aposentadoria

Pegar meu link de indicação →

 
Sua jornada
🔥 {{streak_atual | 0}} recorde
{{streak_recorde | 0}}

{{streak_titulo | Comece sua ofensiva hoje}}

sua patente

{{rank_simbolo | ◆}} {{rank_nome | Aprendiz}}


faltam {{xp_falta | 5}} de ouro pra {{rank_prox | próxima patente}}

{{edicoes_lidas | 1}}
edições
{{cliques | 0}}
cliques
{{avaliacoes_feitas | 0}}
avaliações
{{moedas | 0}} de ouro na carteira 🏪 loja e missões no hub
{{streak_cta | Começar minha ofensiva}}


Você fica sabendo antes.

Aposentar Direito

APOSENTAR DIREITO

A sua regra, todo dia

💬 WhatsApp·📣 Anuncie·✍️ Newsletter