|
|
O INSS paga 60% da média, mais 2% por ano
A média de todos os salários de contribuição forma a base, e cada ano acima do tempo mínimo acrescenta 2% ao valor que cai na conta.
|
O extrato aberto na coluna dos valores
|
| ▼ |
| |
|
Trinta e dois anos de carteira assinada, o último contracheque fechado em R$ 6.400, e a carta de concessão informa R$ 3.192. O segurado confere o papel três vezes procurando o erro de digitação. Não existe erro de digitação.
O INSS não paga um percentual do último salário. Ele paga um percentual da média de tudo que foi recolhido ao longo da vida contributiva, cada valor corrigido até o mês do pedido.
Naquele caso, a média corrigida deu R$ 3.800. O coeficiente de um homem com 32 anos de contribuição é de 84%. R$ 3.800 multiplicados por 0,84 fecham exatamente nos R$ 3.192 impressos na carta.
O coeficiente nasce em 60% e sobe 2 pontos a cada ano de contribuição acima de 20 no homem e de 15 na mulher. Quem para no tempo mínimo recebe 60% da própria média, não 100% dela.
O papel que chega no fim tem uma linha só, o valor. A conta que gerou aquela linha tem duas etapas, e as duas acontecem enquanto você ainda está contribuindo, muito antes de qualquer requerimento.
Um vizinho que ganhou menos a vida inteira pode receber mais do que você. Basta que ele tenha contribuído por mais anos e que você tenha parado assim que bateu o tempo mínimo.
A média de uma carreira longa tem mais de trezentas competências. Um aumento recente entra nela como uma linha entre trezentas e mexe pouco no resultado final.
O tempo de contribuição mexe em bloco. Cada ano cheio vale 2 pontos percentuais em todas as parcelas, até o fim, e o efeito não se dilui com o tamanho da carreira.
São dois números que se movem por caminhos diferentes: a média sobe com valor recolhido, o coeficiente sobe com ano cheio de contribuição. Quem olha só um dos dois erra a previsão em centenas de reais por mês.
Os dois já estão sendo formados no seu extrato, competência por competência, e ninguém precisa esperar o requerimento para somar.
Continue lendo ↓
|
|
|
|
I O que muda pra você
Todo salário desde 1994 entra na conta
|
|
A média não é um número que o INSS inventa no fim. Veja quais competências entram nela, o que ficou de fora do corte e por que nada mais é descartado.
O nome técnico do primeiro número é salário de benefício. Ele é a média aritmética simples de todos os salários de contribuição desde julho de 1994, cada um corrigido monetariamente até o mês do requerimento.
Salário de contribuição é o valor sobre o qual o desconto incidiu. Para o empregado, é a remuneração do mês, limitada ao teto do INSS. Para o contribuinte individual e para o facultativo, é a quantia declarada na guia, entre o salário mínimo e o teto.
A correção monetária resolve a distorção do tempo. Um salário de R$ 900 pago em 2001 não entra na média valendo R$ 900, ele entra atualizado pelo índice oficial até a data do pedido, o que costuma multiplicar o valor original várias vezes.
Competência anterior a julho de 1994 fica de fora do cálculo, sem exceção. O corte é o Plano Real: antes dele a moeda mudava de nome com frequência, e o histórico não sobrevive à conversão.
|
Mês sem recolhimento não entra na média como zero. Ele simplesmente não entra, e também não soma tempo de contribuição.
|
A diferença entre as duas leituras é grande. Quem passou cinco anos sem contribuir não vê a média cair por causa da lacuna, mas perde cinco anos de coeficiente, e é ali que o dano aparece.
A regra antiga descartava os 20% menores salários de contribuição antes de tirar a média. A Emenda Constitucional 103, de novembro de 2019, acabou com o descarte para quem se aposenta pelas regras novas: agora entram 100% das competências.
Quem já tinha cumprido todos os requisitos até 13 de novembro de 2019 mantém o direito adquirido à regra anterior, com o descarte preservado, mesmo pedindo o benefício hoje.
O piso e o teto fecham o resultado dos dois lados. Nenhuma aposentadoria sai abaixo de um salário mínimo, hoje R$ 1.621,00, e nenhuma passa do teto do INSS, ainda que a média aponte para mais.
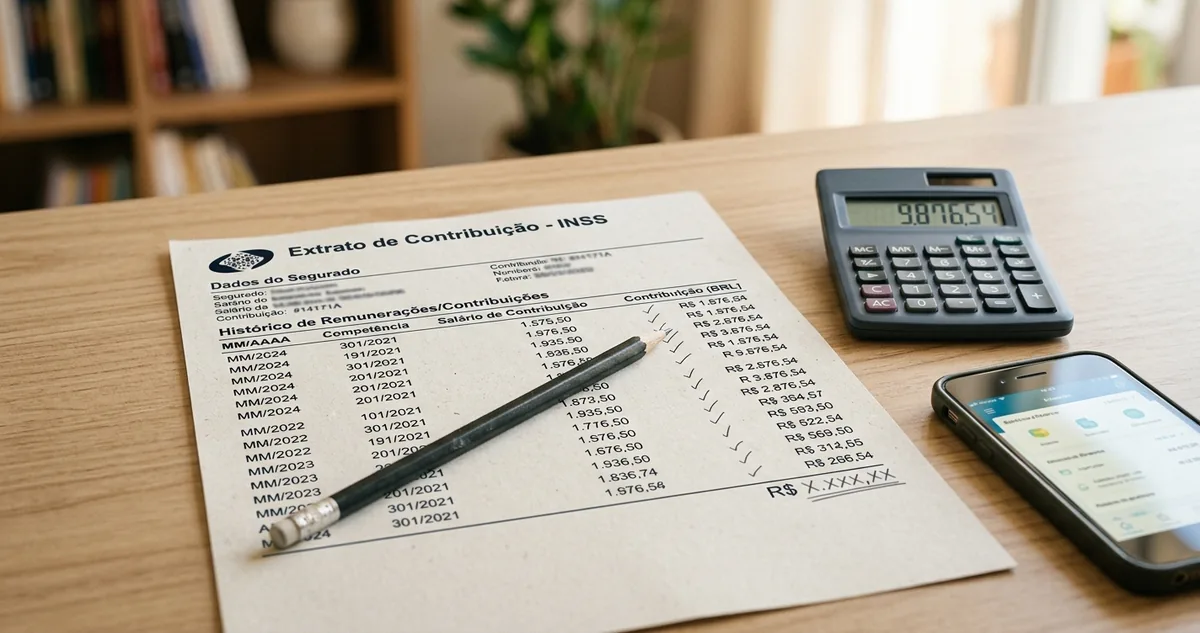
O lugar de conferir é o Extrato de Contribuição do Meu INSS, que lista cada competência com a remuneração registrada. É o mesmo arquivo que alimenta o cálculo, e um salário lançado errado ali vira média errada anos depois.
Uma consequência prática incomoda quem planeja no fim da carreira. Como a média de uma trajetória longa passa de trezentas competências, doze meses recolhidos sobre R$ 8.000 sobem uma média de R$ 3.800 para cerca de R$ 3.935.
São R$ 135 a mais na base, que viram R$ 113 no benefício de quem tem coeficiente de 84%. Recolher alto por pouco tempo não produz aposentadoria alta, porque o peso de cada competência é sempre o mesmo.
|
|
|
|
|
II Régua da Transição
Os 2% só chegam no ano cheio
|
|
O segundo número chama-se coeficiente e mora no mesmo artigo da reforma que definiu a média. Ele começa em 60% e sobe 2 pontos percentuais por ano de contribuição acima do piso de tempo da sua categoria.
|
"O valor do benefício de aposentadoria corresponderá a 60% da média aritmética definida na forma prevista no caput e no § 1º, com acréscimo de 2 pontos percentuais para cada ano de contribuição que exceder o tempo de 20 anos de contribuição."
Emenda Constitucional nº 103, art. 26, § 2º, 2019
|
O § 5º do mesmo artigo troca os 20 anos por 15 quando a segurada é mulher. O ponto de partida muda, e o passo de 2% permanece igual para os dois.
Na prática, a escada do homem fica assim: 20 anos pagam 60%, 25 anos pagam 70%, 30 anos pagam 80%, 35 anos pagam 90% e 40 anos pagam 100% da média.
Para a mulher, a mesma escada começa cinco anos antes: 15 anos pagam 60%, 20 anos pagam 70%, 25 anos pagam 80%, 30 anos pagam 90% e 35 anos fecham em 100%.
O acréscimo só reconhece ano cheio. Trinta e quatro anos e onze meses de contribuição valem o coeficiente de trinta e quatro anos, e os onze meses não entram como fração.
|
Um único mês pode valer 2% em todas as parcelas do resto da vida, se ele é o mês que fecha o ano cheio.
|
Sobre uma média de R$ 3.800, cada 2 pontos são R$ 76 por mês. Com o décimo terceiro, R$ 988 por ano, todo ano, corrigidos junto com o benefício.
O coeficiente para em 100%. Passado o ponto em que a escada bate no limite, contribuir mais não sobe o percentual, mas continua alimentando a média, que é o outro lado da conta.
Nem toda regra usa o coeficiente. A transição do pedágio de 100% paga a média integral, sem redutor, e é o que costuma torná-la a porta mais vantajosa para quem alcança o requisito.
A transição do pedágio de 50% aplica o fator previdenciário sobre a média, um cálculo próprio que depende da idade e da expectativa de sobrevida, e não da escada de 2 pontos.
As transições por pontos e por idade mínima progressiva usam a mesma escada de 60% mais 2%. Quem chega nelas com 32 anos de contribuição recebe 84% da média, como em qualquer outra porta que aplique o coeficiente.
Quem sempre recolheu sobre o salário mínimo pode ignorar a escada inteira. A média dá um mínimo, 60% de um mínimo cairia abaixo do piso legal, e a lei manda pagar o piso mesmo assim.
O coeficiente só vira dinheiro quando a média está acima do salário mínimo. Para quem passou a vida inteira no piso, o que decide é fechar o tempo exigido, e não somar anos extras depois.
|
|
|