|
|
O carnê de 11% conta idade, não tempo
Quem recolhe na alíquota reduzida só se aposenta por idade, e a complementação de 9% no código certo devolve o período à contagem de tempo.
|
A guia aberta no campo do código
|
| ▼ |
| |
|
Trinta e seis guias pagas em dia, todas no prazo, todas com o comprovante guardado na pasta. O extrato do INSS registra as trinta e seis competências, uma a uma. E a contagem de tempo de contribuição continua exatamente onde estava três anos atrás.
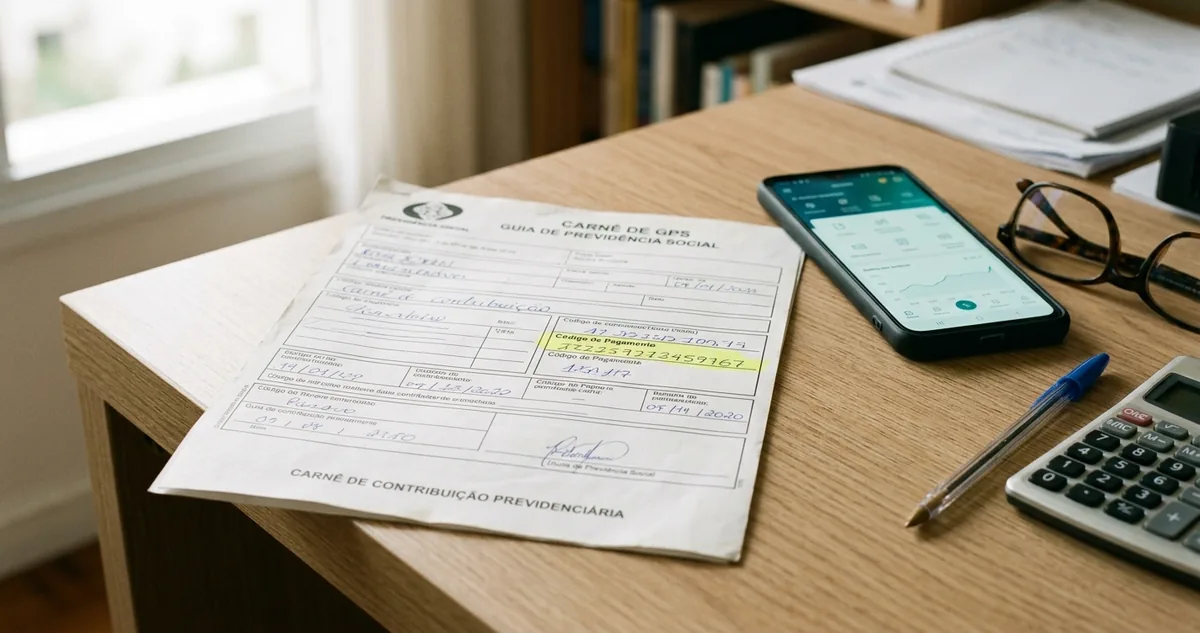
A diferença mora num número de quatro dígitos impresso no campo 3 da guia. Ele informa ao sistema qual plano você escolheu, e o plano escolhido decide se aquele mês vale tempo ou vale só idade.
Quem recolhe 11% sobre o salário mínimo como facultativo, ou 5% dentro do DAS do MEI, fez uma troca explícita: paga menos por mês e abre mão da aposentadoria por tempo de contribuição. A troca está escrita na lei que criou a alíquota reduzida.
Em 2026, com o mínimo em R$ 1.621,00, a guia de 11% sai por R$ 178,31 e a de 20% sai por R$ 324,20. A economia é de R$ 145,89 por mês, R$ 1.750,68 por ano. O preço da economia aparece anos depois, na hora do cálculo.
O carnê de R$ 178,31 não é um desconto concedido pelo INSS por bom comportamento. É um plano diferente, com cobertura menor, e a cobertura menor tem nome e artigo próprios dentro da lei.
Para quem vai se aposentar por idade e receber um salário mínimo, o plano reduzido cumpre o que promete e custa metade. Para quem pretende usar regra de transição, pedágio ou levar o tempo para um cargo público, cada mês recolhido em 11% entra na conta como zero.
A regra vale igual para o MEI, que recolhe 5% do mínimo dentro do DAS de todo mês, e para o facultativo de baixa renda inscrito no CadÚnico, que também recolhe 5%. Alíquota menor, mesma porta fechada.
A mesma lei que criou a alíquota reduzida criou a porta de volta. Pagar a diferença de 9% sobre o mínimo daquela competência, com juros, no código de complementação, e o período volta a contar como tempo de contribuição.
Antes de pagar diferença nenhuma, vale abrir as guias já quitadas e ler o código impresso em cada uma, porque é ele que separa o mês que conta do mês que não conta.
Continue lendo ↓
|
|
|
|
I O que muda pra você
O que a guia de 11% deixa de fora
|
|
Quatro dígitos na guia decidem o que cada mês pago comprou. Veja onde eles ficam, quais são os do plano reduzido e o que a alíquota menor garante.
O código de pagamento fica no campo 3 da Guia da Previdência Social, o mesmo campo que o banco lê quando você paga. São quatro dígitos, e cada combinação descreve categoria, periodicidade e plano.
Recolhimento de 20% sobre o mínimo, o plano normal, sai no código 1007 para contribuinte individual mensal e no 1406 para facultativo mensal. É o plano que compra tudo que a Previdência tem para vender.
Recolhimento de 11%, o plano simplificado, sai no código 1163 para contribuinte individual e no 1473 para facultativo. O facultativo de baixa renda inscrito no CadÚnico recolhe 5% no código 1929. O MEI recolhe os mesmos 5% dentro do DAS, sem guia separada.
|
Código de plano reduzido paga aposentadoria por idade e não paga nada que dependa de contagem de tempo de contribuição.
|
Quem não guardou as guias tem o valor como pista. Abra o Extrato de Contribuição no Meu INSS, olhe competência por competência e compare o valor recolhido com o salário mínimo daquele ano. Valor perto de 11% do mínimo é plano simplificado.
O que a alíquota reduzida garante é uma lista respeitável: aposentadoria por idade, aposentadoria por incapacidade permanente, auxílio por incapacidade temporária, salário-maternidade, auxílio-reclusão e pensão para os dependentes.
A carência também corre normal. Os 180 meses exigidos para a aposentadoria por idade contam com guia de 11% do mesmo jeito que contam com guia de 20%, e a contribuição menor não vale meio mês.
O que fica de fora é sempre a mesma família: tudo que depende de tempo de contribuição. Aposentadoria por tempo de contribuição, certidão de tempo de contribuição para levar o período a um regime próprio e as regras de transição da reforma.
As transições que somam pontos, as que sobem a idade ano a ano e as duas de pedágio pedem tempo de contribuição comprovado. Período em plano reduzido não entra em nenhuma delas enquanto a diferença não for paga.
A aposentadoria por idade cobra 65 anos do homem e 62 anos da mulher. O tempo mínimo é de 15 anos para a mulher e para o homem já filiado até 13 de novembro de 2019, e de 20 anos para o homem que entrou depois dessa data.
O valor também está decidido de saída. Como a base de cálculo é sempre o piso, o benefício que nasce desse recolhimento é de um salário mínimo, hoje R$ 1.621,00.
Vale em especial para quem ainda vai prestar concurso: levar o tempo do INSS para o regime próprio depende da certidão, e a certidão não sai com período em alíquota reduzida.
|
|
|
|
|
II Régua da Transição
Os 9% que devolvem o período
|
|
A conta da complementação é fixa e está na lei: a diferença entre o percentual que foi pago e 20%, calculada sobre o salário mínimo em vigor na competência que você quer complementar, mais juros.
Duas leituras importam nessa frase. A base não é o mínimo de hoje, é o mínimo daquele mês. E o juro corre desde então, o que deixa competência antiga mais barata na base e mais cara no acréscimo.
|
"Deverá complementar a contribuição mensal mediante recolhimento, sobre o valor correspondente ao limite mínimo mensal do salário de contribuição em vigor na competência a ser complementada, da diferença entre o percentual pago e o de 20%, acrescido dos juros moratórios."
Lei nº 8.212, art. 21, § 3º, 1991
|
Quem pagou 11% complementa 9%. Quem pagou 5%, MEI ou facultativo de baixa renda, complementa 15%. Nos dois casos, o mês passa a valer como se tivesse sido recolhido a 20% desde o começo.
O código muda conforme a categoria. Facultativo usa 1686 na complementação mensal e 1694 na trimestral. Contribuinte individual usa 1295 na mensal e 1198 na trimestral. MEI usa o código 1910, que carrega os 15%.
Guia paga no código errado não complementa nada. Ela entra no sistema como contribuição nova, de outra categoria, e o período que você queria destravar continua travado até alguém pedir o acerto.
Os 9% seguem o mínimo de cada ano. Competência de 2023 custa R$ 118,80, de 2024 custa R$ 127,08, de 2025 custa R$ 136,62 e de 2026 custa R$ 145,89, sempre antes dos juros.
Um ano inteiro de 2023 complementado sai por R$ 1.425,60 de principal. Cinco anos recentes ficam na casa dos R$ 8 mil, também antes dos juros, e a conta exata sai do próprio sistema que emite a guia.
A guia com juros já calculados sai do Sistema de Acréscimos Legais da Receita Federal, gratuito, que pede o código, a competência e o valor de base. Ele devolve o documento pronto para pagar no banco ou no aplicativo.
|
Complementar destrava a contagem do tempo e não sobe um centavo do valor: a base continua sendo o salário mínimo.
|
Pelo Meu INSS, o próprio segurado emite guia de competência dos últimos cinco anos. Período mais antigo passa por atendimento, pela Central 135 ou pela agência, que calcula e emite o documento depois da análise.
Não é obrigatório complementar tudo. Dá pra escolher só as competências que faltam para fechar a regra de transição que interessa e deixar as outras como estão.
Depois do pagamento, a competência leva algumas semanas para aparecer atualizada no extrato. Se ela não mudar, o acerto entra como pedido de regularização, com o comprovante da guia anexado.
Complementar não obriga a mudar de plano daqui pra frente e não altera a data em que você entrou na Previdência. Cada competência é uma decisão separada, tomada uma por uma.
|
|
|
|
|
III Fato ou Golpe
A guia que chega pronta pelo WhatsApp
|
|
A mensagem chega com um PDF anexado, o nome da sua cidade no cabeçalho e a informação de que a sua complementação já foi calculada. Basta pagar o código de barras até sexta. Golpe.
Guia de complementação não chega por mensagem. Ela é gerada por você, de graça, no sistema da Receita Federal ou no Meu INSS, e o código de barras nasce na hora, na sua própria tela.
O INSS não liga pedindo dados, não pede a senha do gov.br, não pede o código que chega por mensagem e não cobra taxa para calcular contribuição nenhuma.
|
Contribuição paga fora da guia oficial não aparece no seu extrato: o dinheiro sai e a competência continua vazia.
|
A segunda oferta da temporada promete aumentar o valor do benefício com a complementação. Não aumenta. O salário de contribuição continua sendo o mínimo, e o benefício que sai dele continua sendo um mínimo.
A terceira promete comprar tempo de período em que nunca houve recolhimento algum. Regularizar período sem contribuição existe, chama-se indenização, cobra prova de atividade e não tem parentesco com complementar guia já paga.
Tem ainda o escritório que cobra percentual sobre o benefício futuro para emitir uma guia que o segurado emite sozinho em dez minutos, com o mesmo login que ele já usa para ver o extrato.
Advogado é útil quando o período é antigo, quando existe vínculo em disputa ou quando o cálculo cruza regime próprio e regime geral. Para pagar diferença de guia recente, não é preciso.
Fato: competência antiga pode ser complementada, com juros, e o pedido de período com mais de cinco anos passa pela análise do INSS antes de a guia ser emitida.
Fato também: quem vai se aposentar por idade, no valor de um salário mínimo, não precisa complementar nada. A alíquota reduzida entrega exatamente o que aquela pessoa vai usar.
1. Separe as guias pagas e leia o código do campo 3, ou compare no extrato o valor de cada competência com o salário mínimo daquele ano. |
2. Decida qual regra você pretende usar: a aposentadoria por idade dispensa complementação, transição e certidão exigem. |
3. Emita a guia de complementação no código da sua categoria: 1686 ou 1295 para os 9%, 1910 para os 15% do MEI. |
4. Pague competência por competência e confira no extrato, algumas semanas depois, se cada mês aparece atualizado. |
"Quantos meses do seu carnê contam como tempo, e quantos contam só como idade?"
|
|
|
|
|
Quiz da edição
|
|
Quem recolheu no plano simplificado de 11% precisa pagar qual diferença para aquele mês voltar a contar como tempo de contribuição?
Defenda seu título de Vigia (3 acertos seguidos garantem o primeiro).
Veja o ranking de quem mais acerta →
|
|
| |
|
|
| |
|
Recomendação de Newsletter
|
 |
Alocação de Ativos
Todo dia, 10:10. Quatro classes de ativos, um rebalanceamento por mês e a matemática que dispensa acompanhar o mercado todo dia.
Quero receber →
|
|
|
| |
|