|
|
Dois vizinhos, dois reajustes em janeiro
Quem recebe o piso sobe com o salário mínimo e quem ganha acima dele sobe pelo INPC, então dois vizinhos veem percentuais diferentes em janeiro.
|
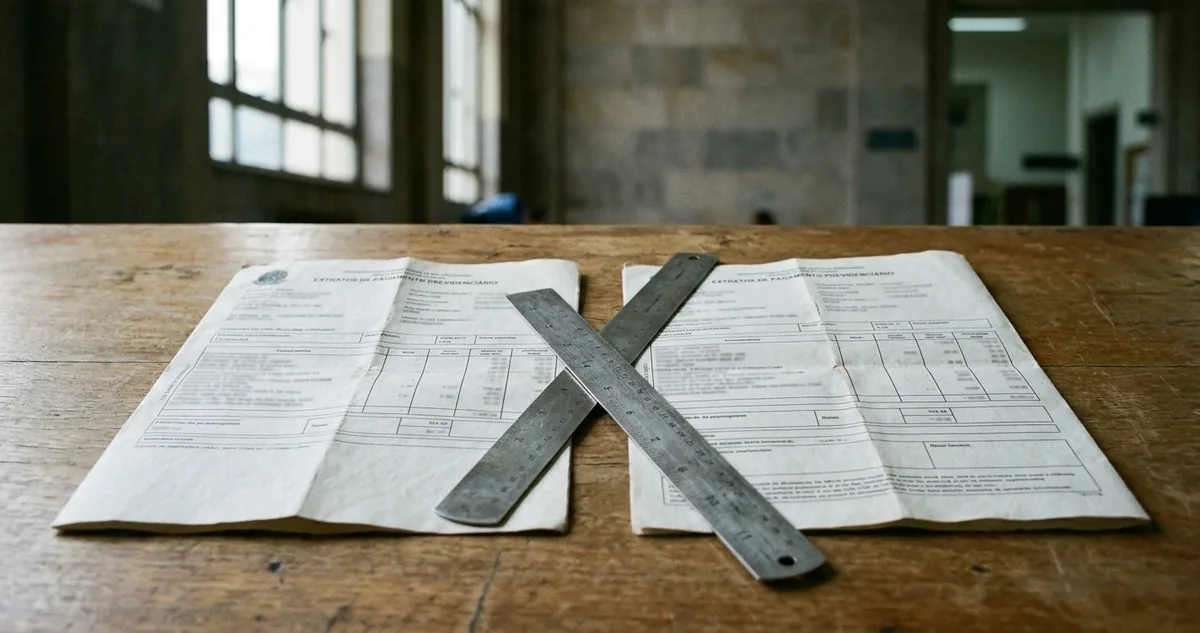
Dois extratos lado a lado na mesa
|
| ▼ |
| |
|
Dois homens se aposentaram no mesmo mês, no mesmo posto do INSS, com carteiras de trabalho parecidas. Em janeiro, um viu o benefício subir num percentual e o outro viu subir em outro, menor. Nenhum dos dois errou papel, nenhum dos dois foi prejudicado por fila.
O que separou os dois foi a faixa em que cada benefício caiu. O sistema previdenciário brasileiro não tem um reajuste anual, tem dois, e a fronteira entre eles é o valor do salário mínimo.
Quem recebe exatamente o piso previdenciário sobe junto com o salário mínimo, porque a Constituição proíbe benefício que substitui a renda do trabalho de valer menos que um mínimo. Quem recebe qualquer valor acima do piso, nem que seja alguns reais acima, sobe pelo INPC acumulado do ano anterior, o índice de inflação que a lei fixou para preservar o poder de compra.
Os dois percentuais raramente coincidem, e a diferença entre eles se acumula ano após ano. O salário mínimo é corrigido por uma política de valorização que soma a inflação a um pedaço do crescimento da economia, então ele costuma subir acima da inflação pura. O INPC devolve a inflação e para por aí.
O resultado prático aparece no extrato de janeiro. Vizinhos com histórias contributivas parecidas veem números diferentes na mesma folha, e a conversa no portão termina em desconfiança de que alguém foi passado para trás.
Há ainda um terceiro fator que quase ninguém conhece e que embaralha mais a comparação: quem começou a receber o benefício no meio do ano anterior não leva o percentual cheio no primeiro janeiro. Leva uma fração dele, definida por tabela oficial.
Antes de comparar o seu extrato com o de qualquer outra pessoa, vale entender qual das duas réguas se aplica ao seu benefício e por que a diferença entre elas não é privilégio de ninguém.
Continue lendo ↓
|
|
|
|
I O que muda pra você
O índice que muda com a sua faixa
|
|
O reajuste anual dos benefícios do INSS acontece em janeiro e alcança todo mundo que recebe da Previdência. A dúvida nunca é se vai haver reajuste, é qual dos dois percentuais cai na sua conta.
A primeira régua vale para quem recebe o piso. A Constituição garante que nenhum benefício que substitui a renda do trabalho pode ser inferior ao salário mínimo vigente, então o benefício de piso sobe automaticamente para o novo valor do mínimo quando ele muda. O percentual do aposentado é, por definição, o mesmo percentual do mínimo.
A segunda régua vale para quem recebe acima do piso. A Lei 8.213/91 determina que esses benefícios sejam reajustados na mesma data pela variação do INPC acumulado nos doze meses anteriores, medido pelo IBGE. É o índice que mede a inflação das famílias de renda mais baixa, justamente o público que vive de benefício.
|
"Os valores dos benefícios em manutenção serão reajustados, anualmente, na mesma data do reajuste do salário mínimo, pro rata, de acordo com suas respectivas datas de início ou do último reajustamento, com base no Índice Nacional de Preços ao Consumidor, INPC."
Lei nº 8.213/91, art. 41-A, 2006
|
A diferença entre as duas réguas nasce da política de valorização do salário mínimo. Ela soma a inflação do período a um percentual de crescimento real da economia, medido pelo PIB de dois anos antes, hoje limitado por uma faixa de crescimento real definida no arcabouço fiscal. Quando a economia cresceu, o mínimo sobe mais que a inflação.
O aposentado que recebe acima do piso não participa desse ganho real. Ele recebe apenas a reposição da inflação, o que preserva o poder de compra mas não amplia. Ano após ano, a distância entre o piso e os benefícios intermediários encolhe, e o fenômeno tem nome nas mesas técnicas: achatamento da escala de benefícios.
|
Quem recebe o piso sobe com o salário mínimo e quem recebe um real a mais que o piso sobe com o INPC. Não existe faixa intermediária, não existe cálculo misto e não existe pedido administrativo capaz de trocar a régua aplicada ao seu benefício.
|
O teto do INSS acompanha o mesmo INPC dos benefícios acima do piso. Ele sobe na mesma data e no mesmo percentual, e por isso a distância entre teto e piso também se estreita nos anos em que o mínimo ganha acima da inflação.
Há um efeito colateral no imposto de renda que pega muita gente de surpresa. Quando o benefício sobe pelo INPC e a tabela do imposto não é atualizada no mesmo percentual, o aposentado pode atravessar a faixa de isenção e começar a ter desconto na folha. O valor bruto subiu e o valor líquido praticamente não se moveu.
Sabendo qual régua se aplica ao seu caso, falta entender por que quem se aposentou recentemente vê um percentual menor que o do vizinho na mesma faixa.
|
|
|
|
|
II Régua da Transição
A fração de quem entrou no meio do ano
|
|
O reajuste de janeiro repõe a perda de um período inteiro de doze meses. Quem recebeu benefício durante todos esses doze meses sofreu a inflação inteira e recebe a reposição inteira. Quem entrou depois do começo do período sofreu só uma parte, e recebe uma parte.
A régua do reajuste cabe em cinco linhas:
1. Piso: benefício no valor do salário mínimo sobe pelo novo mínimo. |
2. Acima do piso: reajuste pelo INPC acumulado dos doze meses anteriores. |
3. Primeiro janeiro: quem teve o benefício concedido no ano anterior recebe índice proporcional ao mês de início. |
4. Teto: sobe pelo mesmo INPC dos benefícios acima do piso. |
5. Vigência: o novo valor vale desde a competência de janeiro, paga na folha do mês seguinte. |
|
A proporcionalidade não é improviso de servidor. Todo ano sai uma portaria interministerial com uma tabela de índices, uma linha para cada mês de início do benefício, e o sistema aplica automaticamente a linha correspondente à data de início do seu benefício, a DIB.
|
Quem teve o benefício concedido em janeiro do ano anterior recebe o índice cheio. Quem foi concedido em julho recebe pouco mais da metade da correção. Quem foi concedido em dezembro recebe um índice bem pequeno, às vezes menos de um por cento, e a sensação é de reajuste esquecido.
A fração vale uma vez só. No janeiro seguinte, com doze meses completos de benefício, o mesmo aposentado passa a receber o índice integral como qualquer outro. O reajuste proporcional não deixa resíduo nem defasagem permanente no valor do benefício.
Vale lembrar de onde vem o valor que está sendo corrigido. O benefício foi calculado com salários de contribuição que já haviam sido atualizados monetariamente até a data do pedido, então a proporcionalidade não subtrai nada: ela evita pagar duas vezes pela mesma inflação.
O calendário de pagamento não muda por causa do reajuste. A folha continua seguindo o final do número do benefício, o NB, e quem recebe até um salário mínimo entra na primeira leva do calendário, dias antes de quem recebe acima do mínimo.
Quem recebe pensão por morte segue exatamente as mesmas duas réguas, aplicadas ao valor da pensão e não ao benefício original. Quando a pensão é rateada entre vários dependentes, cada cota é corrigida pelo índice da faixa em que a cota se enquadra, e cotas de valores diferentes podem receber percentuais diferentes dentro da mesma família.
O BPC, o benefício assistencial pago a idoso de baixa renda e a pessoa com deficiência, tem valor fixado em um salário mínimo por lei. Ele sobe sempre pelo novo mínimo, nunca pelo INPC, e nunca tem versão proporcional, porque não pode existir em valor diferente do piso.
|
|
|