In partnership with

Aposentar Direito   Aposentar Direito
ED 085
{{saudacao | Bom te ver por aqui.}} {{saudacao_nome | }}
              
{{ofensiva_curta | comece hoje}}
Ver ofensiva →

Você escolhe a edição de amanhã: a votação está no fim desta edição.

{{subiu_orn | }} {{subiu_num | }} {{subiu_orn | }}

{{subiu_caps | }}

{{subiu_linha | }}

Aos 62 anos, o INSS recusou 48 meses pagos

O carnê de 5% da dona de casa de baixa renda só vale com o CadÚnico em dia, e o INSS confere na hora do pedido.

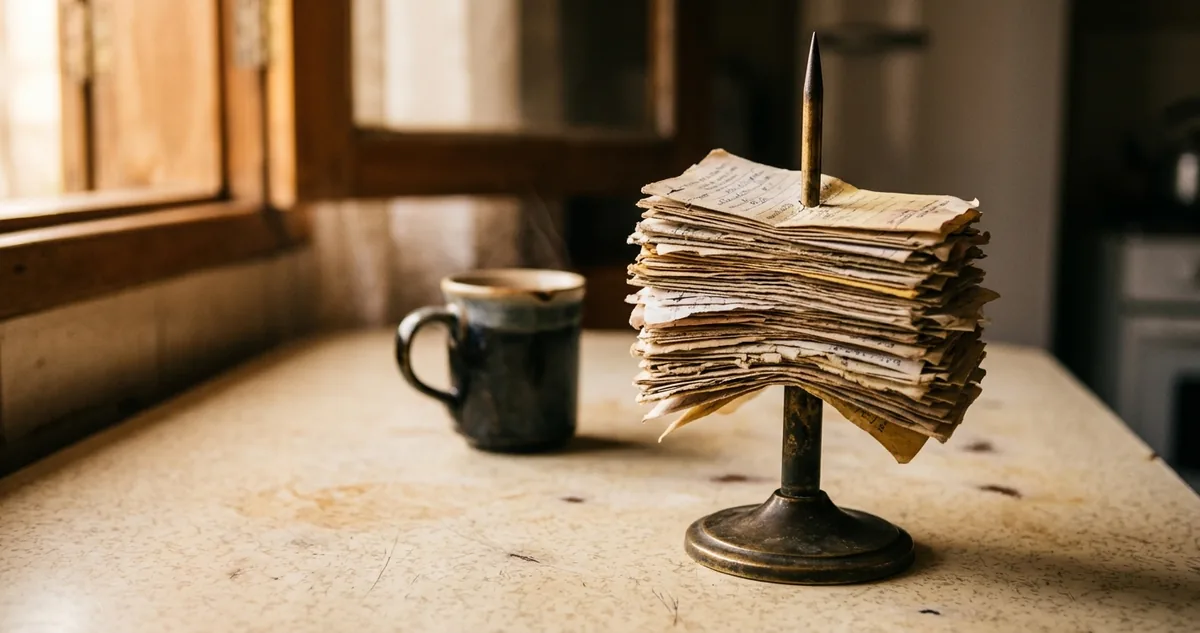
Um carnê de guias do INSS aberto sobre a mesa da cozinha.

O carnê guardava seis anos de guias

▼
 

A mulher se aposenta por idade aos 62 anos, com 180 meses de contribuição. Em março de 2026, em Ribeirão Preto, Maria Aparecida dos Santos fez 62 anos, somou 180 meses entre a carteira e o carnê e recebeu do INSS uma negativa.

Maria Aparecida é uma personagem composta a partir da Emenda Constitucional 103 e de pedidos comuns no INSS; ninguém com esse nome viveu o caso descrito aqui. Os papéis dela são os que muita dona de casa guarda numa gaveta da cozinha.

Entre 1983 e 1992, ela trabalhou de carteira assinada numa fábrica de calçados de Franca. Foram 108 meses registrados. Casou, teve dois filhos, mudou de cidade e passou as duas décadas seguintes cuidando da casa, sem renda própria e sem pagar o INSS.

Em 2019, uma vizinha contou do carnê de 5%, a contribuição reduzida da dona de casa de baixa renda. Maria Aparecida se inscreveu no cadastro da prefeitura e pagou todo mês, de janeiro de 2020 a dezembro de 2025, no código 1929, o número da guia desse plano. Foram seis anos, 72 guias, nenhuma paga com atraso.

A soma parecia certa: 108 meses da fábrica e 72 do carnê davam os 180 exigidos. Ela fez o pedido pelo Meu INSS, o aplicativo do instituto, no dia seguinte ao aniversário.

A carta de indeferimento, a negativa por escrito, chegou em abril. O extrato mostrava 48 das 72 guias com um aviso ao lado: contribuição não validada. Para o INSS, ela tinha 132 meses, e não 180.

O motivo estava num cadastro de outra repartição. O carnê de 5% só vale para quem está no CadÚnico, o Cadastro Único dos programas sociais do governo federal, com os dados atualizados nos últimos dois anos. Maria Aparecida tinha se inscrito em 2019 e nunca mais voltou ao CRAS, o Centro de Referência de Assistência Social da prefeitura.

As guias de 2020 e 2021 passaram, porque o cadastro ainda estava dentro do prazo. As de 2022 em diante ficaram presas no aviso.

A seção I mostra por que a procura pela aposentadoria cresce no Brasil e o que pesa no pedido da mulher.

Continue lendo ↓


Quem banca a edição de hoje

A free newsletter with the marketing ideas you need

The best marketing ideas come from marketers who live it.

That’s what this newsletter delivers.

The Marketing Millennials is a look inside what’s working right now for other marketers. No theory. No fluff. Just real insights and ideas you can actually use—from marketers who’ve been there, done that, and are sharing the playbook.

Every newsletter is written by Daniel Murray, a marketer obsessed with what goes into great marketing. Expect fresh takes, hot topics, and the kind of stuff you’ll want to steal for your next campaign.

Because marketing shouldn’t feel like guesswork. And you shouldn’t have to dig for the good stuff.

Patrocinadores mantêm a edição gratuita


I  O que muda pra você

As 352 mil buscas por mês

A palavra aposentadoria nunca foi tão procurada no Google brasileiro nos últimos cinco anos. Pelo Google Trends, a ferramenta do Google que mede o interesse por um termo, as buscas cresceram 1,53 vez nesse período, segundo o levantamento Augurium de 26 de outubro de 2026.

O pico veio em julho de 2026, e o interesse de hoje está em 96% dele. Nas últimas 13 semanas, o índice ficou em 0,97 vez o do período anterior, quase parado no alto.

O Planner do Google Ads, a ferramenta que estima quantas vezes um termo é digitado, mostra o volume. No mesmo levantamento Augurium, as buscas mensais passaram de 264 mil para 352 mil em 12 meses, alta de 1,34 vez. Entre os termos que puxam a fila estão “aposentar” e “aposentadoria por idade”.

A aposentadoria por idade da mulher pede duas condições ao mesmo tempo: 62 anos completos e 180 meses de carência.

Carência é o número mínimo de contribuições mensais que o INSS exige antes de pagar um benefício. Ela não se confunde com tempo de contribuição: um mês pago com atraso pode contar como tempo e ficar fora da carência.

A regra está no artigo 27 da Lei 8.213, a lei dos benefícios da Previdência. Para quem paga por conta própria, como a dona de casa e o autônomo, a carência só corre a partir do primeiro pagamento feito em dia. Guia antiga quitada de uma vez, referente a meses de anos atrás, entra no tempo e fica fora dos 180.

A idade da mulher veio da Emenda Constitucional 103, a reforma de 2019, que escreveu o número no texto:

“O segurado filiado ao Regime Geral de Previdência Social após a data de entrada em vigor desta Emenda Constitucional será aposentado aos 62 (sessenta e dois) anos de idade, se mulher.”

Emenda Constitucional 103, de 2019, artigo 19

Um período conta na carência sem guia nenhuma. O auxílio por incapacidade, o antigo auxílio-doença, entra na soma quando fica entre dois períodos de trabalho ou de pagamento. O Supremo Tribunal Federal fixou a tese no Tema 1125, em 2021.

Os anos de trabalho em casa sem guia não contam, por mais longos que sejam. A lei não reconhece o serviço doméstico na própria família como contribuição, e por isso o carnê de 5% foi criado.

Para Maria Aparecida, a regra da carência não tinha furo. Os 108 meses da fábrica estavam no CNIS, o Cadastro Nacional de Informações Sociais, onde o INSS guarda o histórico de cada trabalhador. As guias do carnê também estavam lá, todas pagas no dia.

O problema era a validação, e a seção II mostra como a idade dela entrou no pedido e onde o aviso apareceu antes.


Quem banca a edição de hoje

Silver Has Beaten Gold Before. It's Doing It Again.

From 1974 to 1987, silver more than doubled gold's returns. After 2008, it beat gold five-fold in three years. Since March 2020, silver is up 402% against gold's 186%. Our research team's free playbook explains why, and how the team would position.

Patrocinadores mantêm a edição gratuita


II  Régua da Transição

A idade que subiu até 2023

Maria Aparecida começou a contribuir em 1983, antes da reforma. Por isso o pedido dela cai na regra de transição por idade do artigo 18 da Emenda 103, feita para quem já era segurada em 13 de novembro de 2019.

A transição manteve os 180 meses e mexeu só na idade. A mulher, que pedia aos 60 anos, passou a precisar de seis meses a mais a cada ano, até chegar aos 62.

Desde janeiro de 2023, a idade da transição e a da regra nova são a mesma para a mulher: 62 anos.

A escada durou quatro anos e meio:

Ano do pedidoIdade mínima da mulher
201960 anos
202060 anos e 6 meses
202161 anos
202261 anos e 6 meses
2023 em diante62 anos

Quem fez 60 anos e juntou os 180 meses até 13 de novembro de 2019 tem direito adquirido, a garantia de se aposentar pela lei antiga mesmo pedindo hoje. O pedido pode sair em 2026, e a regra aplicada é a de 2019.

Uma mulher nascida em junho de 1960 fez 61 anos em junho de 2021, e 61 era a idade daquele ano. Com os 180 meses completos, pôde pedir ali mesmo, um ano antes da regra nova.

Para Maria Aparecida, nascida em março de 1964, a escada não adiantou nada. Quando ela fez 60, em 2024, a idade exigida já estava em 62, e o pedido só podia sair em março de 2026.

A idade, portanto, estava certa no pedido dela. A falta estava nos meses, e ela podia ter visto antes. Para conferir os próprios meses, a segurada segue quatro passos no Meu INSS:

1. Entrar com a conta gov.br e abrir o serviço Extrato de Contribuição (CNIS).

2. Contar os meses com vínculo ou guia paga, sem os quitados com atraso.

3. Procurar a marca de pendência ao lado de cada mês, como contribuição não validada.

4. Pedir o acerto do cadastro antes da aposentadoria, se algum mês vier marcado.

Maria Aparecida pulou o passo 3. O aviso ao lado das 48 guias aparecia no extrato desde 2022, quando o cadastro dela no CadÚnico passou dos dois anos sem atualização.

Ninguém mandou carta avisando. O INSS faz o cruzamento com o CadÚnico e marca a guia no sistema, mas a segurada só descobre a marca se abrir o extrato ou pedir o benefício.


III  Fato ou Golpe

O carnê de 5% e o CadÚnico

O carnê de 5% atrai golpe porque mexe com quem tem pouca renda e pouca informação sobre o cadastro. Seis pontos separam a lei da armadilha.

Golpe: pagar alguém para inscrever a família no CadÚnico.

A inscrição é gratuita e se faz no CRAS ou no posto do Cadastro Único da prefeitura. Quem cobra taxa para cadastrar, atualizar ou “liberar” o carnê de 5% vende um serviço que o município faz de graça.

Fato: o plano de 5% existe desde a Lei 12.470, de 2011. Vale para quem não tem renda própria, cuida só do trabalho doméstico da própria casa e pertence a família de baixa renda, com até dois salários mínimos por mês somando todos da casa. A guia leva o código 1929.

Golpe: mensagem no WhatsApp oferece regularizar guias não validadas por um boleto avulso. O INSS não manda boleto por mensagem. A guia de acerto sai pelo Meu INSS ou pelo SAL, o Sistema de Acréscimos Legais da Receita Federal, que calcula juros e multa.

Fato: o carnê de 5% dá direito, entre as aposentadorias, só à aposentadoria por idade. Cobre também o auxílio por incapacidade, o salário-maternidade e a pensão dos dependentes. Para outra aposentadoria, a segurada precisa complementar a diferença com juros.

Golpe: o despachante promete aposentar sem os 180 meses, contando os anos de dona de casa sem guia. Trabalho em casa sem contribuição fica fora da carência, e ninguém de fora do INSS decide a concessão.

Fato: guia não validada não se perde. Se a família cumpria as condições na época, a segurada atualiza o CadÚnico e pede a revisão. Se não cumpria, a Lei 8.212 permite complementar a diferença até a alíquota cheia, com juros.

Maria Aparecida foi ao CRAS de Ribeirão Preto em maio de 2026 e atualizou o cadastro. Como o cadastro estava vencido nos anos das 48 guias, pagou a complementação pela guia do SAL, com juros, e fez um pedido novo.

O INSS concedeu a aposentadoria por idade em agosto de 2026, com os 180 meses validados. Os meses entre a negativa e o pedido novo não voltaram.

“Quando foi a última vez que alguém da sua casa atualizou o CadÚnico no CRAS?”

Confira no Meu INSS antes de pedir:

1. Os meses de carência somados, sem os pagos com atraso.

2. A data da última atualização do CadÚnico, dentro de dois anos.

3. O aviso de pendência ao lado de cada guia do código 1929.


Quiz da edição

No caso de Maria Aparecida, por que o INSS marcou 48 das 72 guias do carnê de 5% como "contribuição não validada"?

APorque ela atrasou o pagamento de várias guias entre 2022 e 2025
BPorque o cadastro dela no CadÚnico ficou mais de dois anos sem atualização
CPorque o código da guia, 1929, estava errado desde 2020
DPorque os 108 meses da fábrica de calçados não constavam no CNIS

Veja o ranking de quem mais acerta →

 
Sua avaliação

Como foi a edição de hoje?

👴👴👴👴👴  ótima 👴👴👴👴  boa 👴👴👴  ok 👴👴  ruim 👴  péssima
 
Escolha a edição de amanhã

Qual edição você quer ver amanhã?

Voto aberto até 02/11, 15h30

A Juizado Especial Federal →
B Isenção da perícia de revisão →
C Tema 350 do Supremo →
D Estágio e jovem aprendiz →
 
Recomendação de Newsletter
Contra Maré

Contra Maré

Todo dia, 06:06. Um viés cognitivo dissecado com humor ácido, pra você perceber a corrente que puxa todo mundo pro mesmo lado.

Quero receber →

 
Sua ofensiva
🔥 {{streak_atual | 0}} {{streak_titulo | Comece sua ofensiva hoje}} recorde {{streak_recorde | 0}}
Seus últimos 6 dias e hoje
{{ouro_linha | Cada edição vale 10 de ouro: voto, quiz e clique.}}

missão de hoje

📨 Mandar seu link pra 1 pessoa (1x por dia) +10
WhatsApp   Copiar link

Confirmou? +100 de ouro: entra no seu ouro à noite.

{{streak_cta | Começar minha ofensiva}}
{{rank_simbolo | Ⅰ}} {{rank_nome | Aprendiz}} · {{moedas | 0}} de ouro · loja e missões →


Você fica sabendo antes.

Aposentar Direito

APOSENTAR DIREITO

A sua regra, todo dia

💬 Receba pelo WhatsApp·✍️ Crie sua Newsletter