In partnership with

Aposentar Direito   Aposentar Direito
ED 009

A cobertura vale até 36 meses depois da última guia

Quem para de contribuir segue coberto por 12 meses, 24 com mais de 120 recolhimentos pagos e 36 com o desemprego comprovado.

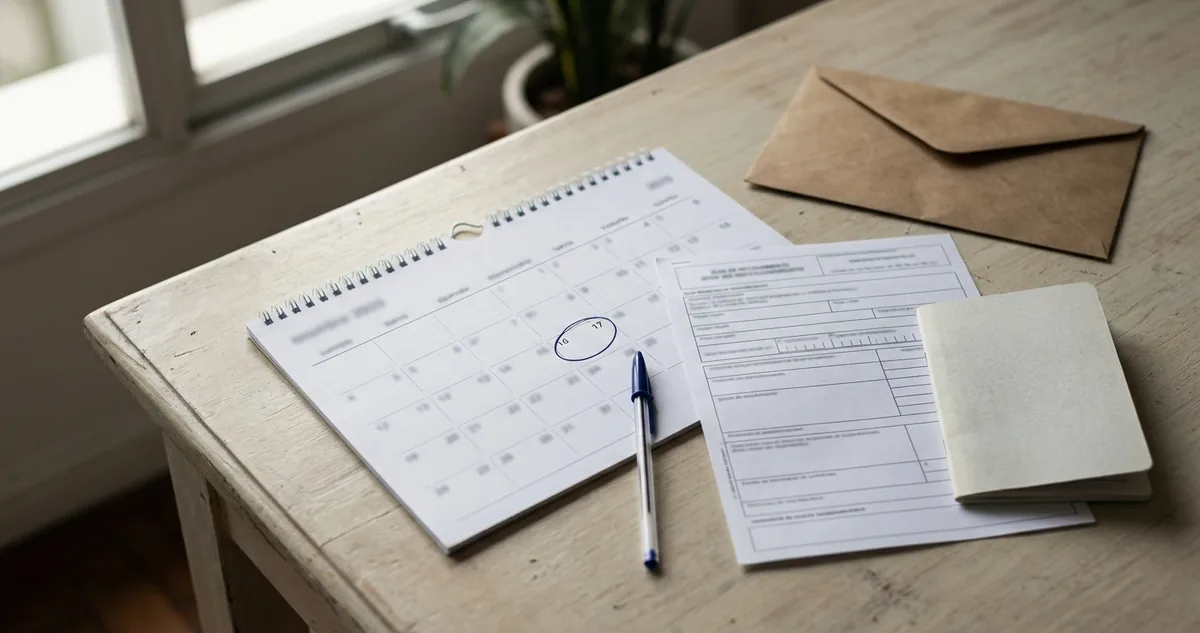
Calendário de parede sobre a mesa com um único dia circulado a caneta, uma guia de recolhimento em branco e um carnê de contribuição fechado ao lado.

O dia circulado e a guia ainda em branco

▼
 

Agosto de 2026 é a competência impressa no canto da última guia paga. Depois dela, o carnê ficou na gaveta e o dinheiro do mês foi pra outra conta.

A cobertura do INSS não caiu junto com a guia. Ela continua ligada por mais de um ano, sem que entre um centavo a mais na conta da Previdência.

A lei chama o período de manutenção da qualidade de segurado. No portão pegou outro nome: período de graça, o tempo em que você segue protegido depois de parar de contribuir.

O prazo padrão é de 12 meses. Quem já pagou mais de 120 contribuições mensais sem interrupção sobe pra 24. Quem está desempregado e comprova a situação chega a 36.

Trinta e seis meses são três anos de proteção sem uma guia paga. E o fim dessa proteção tem dia, mês e ano marcados na lei, não é uma sensação de que o tempo passou.

A data não cai no aniversário da última contribuição. Ela cai bem depois, e a folga a mais é justamente o que separa quem ainda dá tempo de voltar de quem descobre a perda no balcão.

Tem ainda a confusão que corre solta no grupo da família. Muita gente ouve que perdeu a qualidade de segurado e entende que perdeu os anos trabalhados junto.

São duas contas diferentes, e a diferença tem tamanho: uma delas cobra recolhimento em dia, a outra fica guardada no seu histórico mesmo que você nunca mais pague nada.

Enquanto o prazo corre, o segurado continua tratado no balcão como quem paga em dia. O pedido entra, a perícia é marcada e o benefício sai, com a última guia parada há dez meses.

Depois que o prazo vira, uma parte cai de uma vez. A outra parte não se mexe, e é a que mais gente joga fora por achar que perdeu.

Antes de olhar a data, então, vem a lista. Saber exatamente o que o período de graça mantém ligado é o que decide se vale a pena emitir uma guia neste mês.

Continue lendo ↓


I  O que muda pra você

O que continua de pé sem recolhimento

O que fica ligado enquanto você não recolhe, e o que nunca cai do seu histórico.

Durante o período de graça o segurado conserva todos os direitos perante a Previdência Social. A frase está escrita assim, com todas as letras, no § 3º do artigo 15 da Lei nº 8.213/91.

O auxílio por incapacidade temporária continua na mesa. Se a doença ou o acidente aparecer dentro do prazo, o pedido é analisado como o de quem recolheu no mês passado.

A aposentadoria por incapacidade permanente segue a mesma lógica. O que o INSS confere é a data de início da incapacidade, e ela precisa cair dentro do período em que a qualidade estava mantida.

A pensão por morte da família também fica de pé. Se o segurado se vai dentro do prazo, os dependentes recebem, ainda que a última contribuição tenha sido paga um ano antes.

Auxílio-reclusão e salário-maternidade entram na mesma lista. Nenhum dos dois exige guia paga no mês do fato, e todos exigem a qualidade de segurado viva naquele dia.

O artigo 15 não trabalha com um número só. Ele separa por situação, e a distância entre um inciso e outro chega a nove meses de proteção.

Quem recebe benefício mantém a qualidade sem limite de prazo enquanto o benefício durar, com uma exceção nomeada no texto: o auxílio-acidente.

Quem deixou de exercer atividade remunerada tem 12 meses. É o caso do empregado demitido, do contribuinte individual que parou de emitir nota e de quem simplesmente parou de recolher.

O segurado facultativo, aquele que contribui sem exercer atividade, tem 6 meses. Dona de casa, estudante e quem recolhia por conta própria estão na faixa mais curta da lei.

Quem foi incorporado às Forças Armadas tem 3 meses depois do licenciamento. Quem esteve preso tem 12 meses depois do livramento, contados da soltura e não da última guia.

O prazo do facultativo é a metade do prazo de quem exercia atividade: 6 meses, e não 12. Quem recolhia como dona de casa fica descoberto no meio do caminho de quem foi demitido.

E existe o que a perda não derruba. O tempo de contribuição que já está registrado no CNIS não some, não encolhe e não precisa ser reconquistado com contribuição nova.

A Lei nº 10.666/2003 diz no artigo 3º que a perda da qualidade de segurado não é considerada para a concessão da aposentadoria por tempo de contribuição nem da aposentadoria especial.

Na aposentadoria por idade vale a mesma regra, desde que o segurado tenha, na data do pedido, o número de contribuições exigido como carência.

Traduzindo pro portão: a perda derruba a proteção do imprevisto e não derruba a aposentadoria. Vinte anos de carteira assinada continuam sendo vinte anos daqui a uma década.


II  Régua da Transição

O relógio que vence no dia 16

O prazo comum é de 12 meses depois que as contribuições cessam, e está no inciso II do artigo 15. É o piso da proteção e vale para a maior parte dos casos.

O primeiro degrau acima do piso exige histórico. Quem já pagou mais de 120 contribuições mensais, sem uma interrupção que tenha causado perda da qualidade, sobe o prazo para 24 meses.

"O prazo do inciso II será prorrogado para até 24 (vinte e quatro) meses se o segurado já tiver pago mais de 120 (cento e vinte) contribuições mensais sem interrupção que acarrete a perda da qualidade de segurado."

Lei nº 8.213/91, art. 15, § 1º, 1991

Cento e vinte contribuições são dez anos de recolhimento. Não precisam ser as dez últimas: precisam estar somadas sem que, no meio delas, a qualidade de segurado tenha caído em algum momento.

O segundo degrau é o desemprego. Comprovada a situação, o prazo do inciso II ou o prazo já prorrogado de 24 meses ganha mais 12 meses de proteção.

Somando os três pedaços: 12 de base, mais 12 pelas 120 contribuições, mais 12 pelo desemprego. Trinta e seis meses, o teto da cobertura sem contribuição nenhuma.

Agora a parte que quase ninguém calcula. O § 4º do artigo 15 diz que a perda ocorre no dia seguinte ao término do prazo de recolhimento da contribuição do mês imediatamente posterior ao fim da graça.

Traduzindo: depois de acabarem os 12, 24 ou 36 meses, ainda corre um mês inteiro, e ainda corre o prazo de pagamento desse mês, que vence no dia 15 do mês seguinte.

O exemplo fecha a conta. Última competência paga: agosto de 2026. Doze meses de graça levam até agosto de 2027, e o mês imediatamente posterior é setembro de 2027.

A guia de setembro de 2027 venceria em 15 de outubro de 2027. A qualidade de segurado cai no dia seguinte, 16 de outubro de 2027, e não em agosto.

São 14 meses e meio depois da última competência paga, não 12. Quando o dia 15 cai em fim de semana ou feriado, o prazo corre para o próximo dia útil e a data da perda desliza junto.

E se o relógio virar? Voltar a contribuir religa a qualidade de segurado logo no primeiro recolhimento, mas a carência dos benefícios não volta inteira no mesmo dia.

O artigo 27-A da Lei nº 8.213/91 cobra metade dos períodos a partir da nova filiação: 6 contribuições para o auxílio por incapacidade, no lugar de 12, e 5 para o salário-maternidade, no lugar de 10.

Pensão por morte e auxílio-reclusão não pedem carência. Bastam a qualidade de segurado viva na data do fato e a condição de dependente comprovada no pedido.

O aviso prático é curto. Uma única guia recolhida antes da data faz o relógio inteiro recomeçar, e a guia de facultativo em 20% sobre o salário mínimo custa R$ 324,20 na tabela de 2026.

Quem banca a edição de hoje

Smart starts here.

You don't have to read everything — just the right thing. 1440's daily newsletter distills the day's biggest stories from 100+ sources into one quick, 5-minute read. It's the fastest way to stay sharp, sound informed, and actually understand what's happening in the world. Join 4.5 million readers who start their day the smart way.

O clique de apoio mantém a edição gratuita


III  Fato ou Golpe

O carnê atrasado que prometem regularizar

A mensagem chega pelo grupo da família e pela mensagem direta: regularizamos o seu INSS atrasado, pagamos as guias que faltam, você não perde nada e a taxa só sai depois do benefício. Golpe.

Contribuição atrasada de segurado facultativo não pode ser recolhida depois que a qualidade caiu. Enquanto o prazo corre, o sistema emite a guia. Passada a data, aquela competência não abre mais.

Quem paga um intermediário para recuperar período de facultativo já perdido está comprando uma guia que não existe, e o dinheiro sai sem que uma linha nova entre no CNIS.

A segunda oferta promete prorrogar o período de graça mediante pagamento. Prorrogação vendida não existe: os prazos do artigo 15 são automáticos e dependem de fato comprovado, nunca de contrato assinado.

A terceira cobra percentual sobre o atrasado do benefício antes de o benefício existir, ou oferece adiantar o valor na conta. Adiantamento de atrasado é empréstimo com outro nome e com juros embutidos.

Fato: o desemprego não se prova apenas com registro no órgão do Ministério do Trabalho. A Súmula 27 da Turma Nacional de Uniformização admite outros meios de prova admitidos em direito.

Na prática, entram a baixa na carteira de trabalho, o termo de rescisão, o recibo do seguro-desemprego e a ausência de vínculo e de recolhimento no próprio CNIS.

Fato também: contribuição em atraso de contribuinte individual pode ser recolhida com juros e multa e vale como tempo de contribuição. Para carência, o artigo 27 conta a partir do primeiro recolhimento feito sem atraso.

A diferença muda o plano de quem quer voltar depressa. Pagar seis meses atrasados de uma vez não entrega seis meses de carência: entrega tempo de contribuição, e só.

Fato: quem recebia benefício por incapacidade mantém a qualidade enquanto o benefício estiver ativo, e o prazo de 12 meses só começa a correr depois da cessação do pagamento.

Advogado é útil quando o desemprego precisa ser provado sem registro, ou quando o INSS negou apontando uma data de perda que não bate com a conta. Para emitir uma guia e recolher no mês certo, não é preciso.

1. Abra o extrato do CNIS no Meu INSS e anote a última competência que aparece com contribuição recolhida.

2. Conte 12 meses a partir dela, some mais 12 se você já tem mais de 120 contribuições pagas e mais 12 se o desemprego está comprovado.

3. Ande até o mês seguinte ao fim do prazo, ache o dia 15 em que a guia daquele mês venceria e marque o dia seguinte no calendário.

4. Se a data estiver perto, emita a guia no Meu INSS, em Emitir Guia de Pagamento, e recolha no código do seu tipo de segurado antes do dia 15.

"Qual é a competência da última contribuição que aparece no seu CNIS?"


Quiz da edição

Quem já pagou mais de 120 contribuições mensais e comprova o desemprego fica segurado por quanto tempo sem recolher?

APor 12 meses, o piso do inciso II
BPor 24 meses, porque o desemprego não soma
CPor 36 meses, somando as duas prorrogações
DPor 6 meses, o prazo do segurado facultativo

Defenda seu título de Vigia (3 acertos seguidos garantem o primeiro).

Veja o ranking de quem mais acerta →

 
Sua avaliação

Como foi a edição de hoje?

👴👴👴👴👴  ótima 👴👴👴👴  boa 👴👴👴  ok 👴👴  ruim 👴  péssima
 
Recomendação de Newsletter
Engenharia da Escrita

Engenharia da Escrita

Todo dia, 09:09. Um texto real aberto na bancada, com a engrenagem que faz ele funcionar exposta pra você copiar.

Quero receber →

 
Sua jornada
🔥 {{streak_atual | 0}} recorde
{{streak_recorde | 0}}

dias de ofensiva!


Nível {{nivel | 0}} · {{rank_nome | Visitante}} · faltam {{xp_falta | 5}} XP pro Nível {{nivel_prox | 1}}

{{edicoes_lidas | 1}}
edições
{{cliques | 0}}
cliques
{{avaliacoes_feitas | 0}}
avaliações
Continuar ofensiva


Você fica sabendo antes.

Aposentar Direito

APOSENTAR DIREITO

A sua regra, todo dia

💬 WhatsApp·📣 Anuncie·✍️ Newsletter